
GESTIÓN DEL RIESGO CREDITICIO
Modalidad Virtual
INICIO
16 DE SETIEMBRE DE 2026
MIERCOLES Y VIERNES
19:30 A 22:30 HORAS

Modalidad Virtual
INICIO: 16 DE SETIEMBRE DE 2026
MIERCOLES Y VIERNES 19:30 A 22:30 HORAS
CURSO A DISTANCIA
Clases virtuales en vivo
DURACION
2 Semanas (18 horas)
INVERSIÓN
S/ 500
CERTIFICADO
Certificado digital expedido por F&M Business School
¿Por que llevar el curso?
Dominio integral y práctico: Aprenderás todo el ciclo del riesgo crediticio, desde la admisión con scoring hasta la estimación de pérdidas y validación de modelos.
Alineamiento normativo dual: Dominarás la aplicación práctica de la norma local (SBS) y el estándar internacional prospectivo (NIIF 9).
Enfoque en Microfinanzas e IMF: Desarrollarás metodologías ajustadas a la realidad del sector microfinanciero y la banca minorista.
Toma de decisiones financieras: Comprenderás el impacto directo de las provisiones en el Estado de Resultados (P&L), el Balance y el Capital de la institución.
Dirigido a
Profesionales de Riesgos: Analistas, especialistas y Jefes de Riesgo Crediticio, Cuantitativo o de Portafolio.
Gestores de Finanzas y Contabilidad: Contadores, analistas financieros y gerentes involucrados en la estimación de provisiones bajo NIIF 9 y normativa SBS.
Analistas de Modelado y Datos: Desarrolladores de modelos scoring, científicos de datos y profesionales de inteligencia de negocios en entidades financieras.
Auditores y Consultores: Auditores internos, externos y consultores de negocios financieros que requieran validar modelos cuantitativos de riesgo.
¿Que lograre con el curso?
Construir y estimar los 3 parámetros clave: Calcularás de forma paramétrica la Probabilidad de Incumplimiento (PD), Exposición (EAD) y Severidad (LGD).
Desarrollar herramientas de monitoreo: Implementarás análisis de cosechas (Vintage), matrices de transición (Roll Rates) y scoring para alertas tempranas.
Gestionar la brecha regulatoria: Cuantificarás y gestionarás las diferencias entre las provisiones bajo regulación SBS y las exigidas por NIIF 9.
Validar y recalibrar modelos: Ejecutarás pruebas de Backtesting (MAE, RMSE), identificando desviaciones y aplicando Márgenes de Conservadurismo (MoC).
Contenido del curso
SESIÓN 1: FUNDAMENTOS, REGULACIÓN Y CUANTIFICACIÓN DEL RIESGO CREDITICIO EN IMF
Definición y Alcance: El riesgo crediticio abarca el incumplimiento (default) y el deterioro de la calidad crediticia, evaluándose a nivel individual (capacidad de pago) y de portafolio (mora, coberturas).
Gestión Financiera del Riesgo: Diferencia la Pérdida Esperada (PE), cubierta con provisiones que impactan el P&L, de la Pérdida No Esperada (PNE), cubierta con capital regulatorio.
Marcos Normativos: Modela la Ecuación Fundamental (PE = PD x EAD x LGD) bajo los enfoques de la SBS (matriz estática por mora) y la NIIF 9 (visión prospectiva por Stages).
SESIÓN 2: PROBABILIDAD DE INCUMPLIMIENTO (PD), SCORING Y ANÁLISIS DE COSECHAS
Modelación de PD: Métodos cuantitativos mediante Regresión Logística, evaluados con métricas como ROC, AUC, Gini y KS.
Enfoques y Alertas: Diferenciación entre PD 12m y Lifetime, calibración PIT vs. TTC y uso de Application y Behavior Scoring para alertas tempranas.
Análisis Longitudinal: Monitoreo del comportamiento de carteras mediante Análisis de Cosechas (Vintage) y Matrices de Transición (Roll Rates).
SESIÓN 3: ESTIMACIÓN DE LA EXPOSICIÓN AL INCUMPLIMIENTO (EAD) Y FACTOR DE CONVERSIÓN CREDITICIA (CCF)
Estructura de la EAD: Medición del saldo insoluto, intereses y compromisos fuera de balance, variando según si el producto es cerrado o revolvente.
Factor CCF: Estimación empírica del porcentaje de saldo no utilizado que el cliente dispondrá antes de entrar en default.
Conducta en Microfinanzas: Análisis de disposiciones por pánico de liquidez durante los primeros días de morosidad.
SESIÓN 4: METODOLOGÍA DE ESTIMACIÓN DE SEVERIDAD DE PÉRDIDA (LGD)
Enfoque Workout LGD: Determinación de la pérdida real descontando flujos de cobro y costos mediante la TIE.
Estructura de Costos: Evaluación del impacto erosivo de los gastos directos e indirectos de cobranza, especialmente en créditos de bajo monto.
Factores Clave: Integración de la EAD, recuperaciones brutas, costos y el tiempo de gestión.
SESIÓN 5: CÁLCULO DE LA PERDIDA ESPERADA, TRATAMIENTO CONTABLE Y BRECHA REGULATORIA
Consolidación y Contabilidad: Agregación de la PE a nivel de portafolio y su registro contable (Gasto en P&L vs. Provisión acumulada en Balance).
Análisis de Brechas: Comparación del impacto financiero entre el modelo estadístico de NIIF 9 y la matriz de la SBS.
Gestión de Cobertura: Evaluación de faltantes o excesos de provisiones y su efecto directo en las reservas del patrimonio.
SESIÓN 6: BACKTESTING Y VALIDACIÓN DE LA PÉRDIDA ESPERADA
Evaluación Ex-Post: Comparación a 12 meses entre la Pérdida Esperada (proyectada) y la Pérdida Observada (real) mediante métricas de error (MAE, RMSE).
Diagnóstico y Calibración: Identificación de desviaciones en los parámetros (PD o LGD), aplicación de un semáforo de decisión y ajuste por Margen de Conservadurismo.
Gobernanza: Establecimiento de políticas periódicas de revisión y retroalimentación para mantener la precisión de los modelos.
Docente
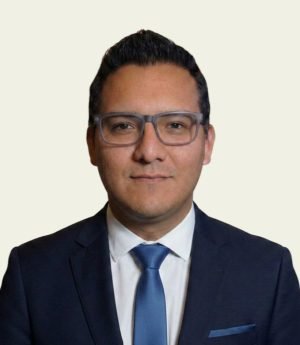
Eduardo Soto
Ingeniero Económico por la Universidad Nacional de Ingeniería (UNI) con más de 11 años de experiencia en el sistema financiero, especializado en gestión de riesgo crediticio, Business Intelligence, credit scoring y modelamiento de portafolios. Ha liderado áreas estratégicas como Jefe de Riesgo de Crédito, Jefe de Business Intelligence y Jefe de Plataforma de Atención de Créditos en instituciones como Prymera (Caja de Ahorro y Crédito) y Derrama Magisterial.
Certificado a nombre de Finanzas y Microfinanzas Business School
Los participantes que obtengan una nota final mínima de doce (12) recibirán un certificado digital emitido por la Dirección Académica de Finanzas y Microfinanzas Business School. Este documento consignará la calificación alcanzada y contará con una firma digital con validez legal, conforme a la Ley de Firmas y Certificados Digitales (Ley N.º 27269). Asimismo, incluirá un código QR que permitirá verificar su autenticidad y será remitido al correo electrónico registrado durante el proceso de inscripción.
