
GESTIÓN DEL RIESGO OPERACIONAL
GESTIÓN DEL RIESGO OPERACIONAL
Modalidad Virtual
INICIO
17 DE SETIEMBRE DE 2026
MARTES Y JUEVES
19:30 A 22:30 HORAS

Modalidad Virtual
INICIO: 17 DE SETIEMBRE DE 2026
MARTES Y JUEVES 19:30 A 22:30 HORAS
CURSO A DISTANCIA
Clases virtuales en vivo
DURACION
2 Semanas (18 horas)
INVERSIÓN
S/ 500
CERTIFICADO
Certificado digital expedido por F&M Business School
¿Por que llevar el curso?
- Transiciona la gestión de riesgo de un enfoque puramente cualitativo a un modelo cuantitativo exigido por el marco regulatorio (SBS y Basilea III) frente al fraude, fallas operativas y riesgos tecnológicos.
- Permite construir un sistema de gestión completo de extremo a extremo utilizando únicamente Microsoft Excel, mediante un aprendizaje práctico basado en la realidad microfinanciera.
Dirigido a
- Perfil: Analistas, jefes y gerentes de áreas de riesgos, auditoría interna, cumplimiento, procesos, seguridad de la información y tecnología en instituciones microfinancieras, cajas municipales o rurales, cooperativas y entidades financieras.
¿Que lograre con el curso?
- Diseño del sistema: Diseñar, implementar y sustentar un marco integral de gestión cuantitativa del riesgo operacional.
- Gestión de datos y RCSA: Depurar y gobernar bases de datos de eventos de pérdida y conducir autoevaluaciones de riesgo y control (RCSA) con escalas calibradas.
- Cuantificación y modelamiento: Modelar distribuciones de pérdidas y estimar el OpVaR con simulación de Monte Carlo y análisis de escenarios extremos.
- Cálculo de capital: Estimar el capital regulatorio (Basilea III) y el capital económico, sustentando sus brechas.
- Gestión estratégica: Redactar la Declaración de Apetito por Riesgo (RAS), calibrar indicadores KRI y presentar dashboards ejecutivos ante el Comité de Riesgos.
Contenido del curso
SESIÓN 1: MARCO, GOBIERNO Y LENGUAJE COMÚN DEL RIESGO OPERACIONAL
- Definición de Basilea y de la SBS: qué incluye (riesgo legal) y qué excluye explícitamente (riesgo estratégico y reputacional); diferencia práctica con los riesgos de crédito, mercado y liquidez.
- Los cuatro factores generadores —personas, procesos, tecnología de información y eventos externos— y el perfil característico de una institución microfinanciera: fraude en agencias y en la fuerza comercial, fallas en la originación y el desembolso, dependencia tecnológica y de terceros.
- Marco de referencia: Principios para la Gestión Adecuada del Riesgo Operacional (PSMOR) del Comité de Basilea, marco de riesgo operacional de Basilea III y Resolución SBS N° 2116-2009 en articulación con el Reglamento de la Gestión Integral de Riesgos.
- Gobierno en formato práctico: responsabilidades del Directorio y del Comité de Riesgos, funciones e independencia de la unidad de riesgo operacional y modelo de tres líneas de defensa.
- Taxonomía: las siete categorías de eventos de Basilea y la ORX Reference Taxonomy; cadena causa–evento–impacto y errores de clasificación que distorsionan toda medición posterior.
- El ciclo de gestión que estructura el curso —identificar, evaluar, tratar, monitorear y reportar— y la hoja de ruta del caso integrador.
SESIÓN 2: BASE DE EVENTOS DE PÉRDIDA Y ESTADÍSTICA APLICADA
- Diseño del registro: fechas de ocurrencia, descubrimiento y contabilización; unidad, proceso, categoría de riesgo y causa raíz.
- Pérdida bruta, recuperaciones directas y por seguros, pérdida neta y provisiones; umbral de materialidad y el truncamiento que introduce en la muestra estadística.
- Calidad y gobierno del dato: conciliación contable, trazabilidad, detección de subregistro y uso de datos externos escalados al perfil propio.
- Lectura estadística de la base: tendencia central, dispersión y percentiles interpretados en términos de negocio; por qué el promedio engaña en riesgo operacional (asimetría, curtosis y colas pesadas).
- Separación entre frecuencia y severidad y por qué se modelan por separado: distribuciones de Poisson y binomial negativa; Lognormal, Weibull y Pareto generalizada.
- Herramientas nativas de Excel para todo el trabajo cuantitativo del curso, sin complementos ni software especializado.
SESIÓN 3: EVALUACIÓN PROSPECTIVA: RCSA CUANTITATIVO Y ANÁLISIS DE ESCENARIOS
- Del mapa de calor subjetivo a la evaluación anclada en datos: qué se conserva y qué se descarta del enfoque tradicional.
- Calibración de escalas de frecuencia (eventos esperados por año) e impacto (en soles, referidos al margen financiero o al patrimonio efectivo), usando la base depurada de la Sesión 2 como ancla objetiva.
- Evaluación de controles: diseño, efectividad operativa, identificación de controles clave y traducción a un factor de mitigación defendible; cálculo del riesgo residual y criterios de aceptación por nivel de autoridad.
- Sesgos cognitivos en los talleres —anclaje, disponibilidad y exceso de confianza— y técnicas de elicitación estructurada para controlarlos.
- El análisis de escenarios como extensión de la misma disciplina: selección de escenarios relevantes a partir de la taxonomía, del RCSA, de datos externos y de la biblioteca de escenarios de ORX.
- Cuantificación del escenario: estimación de frecuencia, severidad típica y peor caso plausible, con el mismo control de sesgos.
- Despliegue del RCSA en la organización y planes de acción priorizados por costo-beneficio del control.
SESIÓN 4: MODELAMIENTO Y SIMULACIÓN: DISTRIBUCIÓN DE PÉRDIDAS AGREGADAS Y OPVAR
- Segmentación de la base en celdas de riesgo homogéneas (categoría de evento por unidad de negocio) y criterio de suficiencia de datos por celda.
- Estimación de parámetros por el método de momentos y por máxima verosimilitud, resuelta paso a paso en Excel; corrección por umbral de recolección mediante distribuciones truncadas y ajuste por inflación.
- Pruebas de bondad de ajuste y análisis gráfico (gráfico Q-Q) para decidir entre distribuciones candidatas.
- Enfoque de distribución de pérdidas (LDA) y simulación de Monte Carlo paso a paso, con control del número de iteraciones y del error de simulación.
- Lectura de resultados: pérdida esperada (EL), pérdida inesperada (UL) y OpVaR al 99,0 % y 99,9 %; verificación de razonabilidad contra la experiencia histórica y contra el RCSA de la Sesión 3.
- Incorporación de los escenarios de la Sesión 3 a la cola de la distribución; nociones de agregación entre celdas y efecto de la correlación.
- Documentación y validación del modelo bajo el enfoque de riesgo de modelo (Resolución SBS N° 053-2023).
SESIÓN 5: CAPITAL POR RIESGO OPERACIONAL: REGULATORIO Y ECONÓMICO
- Evolución de los métodos: indicador básico, estándar alternativo y modelos avanzados (AMA); por qué el Comité de Basilea descartó el AMA y qué implicó para la industria.
- Enfoque Estandarizado de Basilea III: Business Indicator (BI) y sus tres componentes, Business Indicator Component (BIC), cubetas y coeficientes marginales.
- Internal Loss Multiplier (ILM): componente de pérdidas, historial de diez años exigido y requisitos de calidad de datos que lo habilitan.
- Requerimiento de patrimonio efectivo por riesgo operacional en el marco de la SBS y métodos autorizados para las entidades del sistema.
- Capital económico frente a capital regulatorio: qué explica la diferencia y cómo se sustenta ante el Directorio y el supervisor.
- Uso del resultado en la planificación de capital y en la evaluación interna de suficiencia patrimonial.
SESIÓN 6: APETITO, KRIS Y REPORTE EJECUTIVO
- Capacidad, apetito y tolerancia: definiciones operativas y articulación con la estrategia y el plan de negocios.
- Declaración de Apetito de Riesgo (RAS): estructura, métricas que la componen y proceso de aprobación por el Directorio.
- Traducción del apetito a límites verificables: pérdida anual máxima en soles y como porcentaje del margen financiero o del patrimonio efectivo; cascada hacia unidades de negocio y agencias.
- Key Risk Indicators: criterios de selección, capacidad predictiva y diferencia práctica con los KPI y los indicadores de control.
- Calibración estadística de umbrales: percentiles históricos, desviaciones estándar y z-scores; niveles de alerta temprana y de exceso, con protocolo de escalamiento.
- Decisiones de tratamiento —aceptar, mitigar, transferir o evitar—, seguimiento de planes de acción y validación del cierre efectivo; mitigantes estructurales de continuidad del negocio, seguridad de la información y riesgo de terceros.
- Diseño del dashboard ejecutivo y principios de comunicación al Comité de Riesgos.
Docente
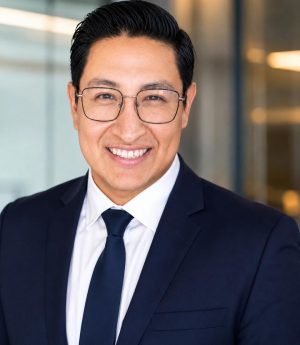
Anthony Chiroque
Jefe de Riesgo Operacional en Financiera Efectiva. Magíster en Finanzas con especialización en Gestión Integral de Riesgos por Pacífico Business School e Ingeniero Industrial por la Universidad Nacional Federico Villarreal. Especialista certificado como ISO 31000 Risk Manager, con 8 años de trayectoria liderando estrategias de Riesgos No Financieros, Continuidad del Negocio y Control Interno en el sistema financiero y de seguros.
Certificado a nombre de Finanzas y Microfinanzas Business School
Los participantes que obtengan una nota final mínima de doce (12) recibirán un certificado digital emitido por la Dirección Académica de Finanzas y Microfinanzas Business School. Este documento consignará la calificación alcanzada y contará con una firma digital con validez legal, conforme a la Ley de Firmas y Certificados Digitales (Ley N.º 27269). Asimismo, incluirá un código QR que permitirá verificar su autenticidad y será remitido al correo electrónico registrado durante el proceso de inscripción.
