
GESTIÓN DEL RIESGO DE MERCADO
Modalidad Virtual
INICIO
09 DE OCTUBRE DE 2026
MARTES Y VIERNES
19:30 A 22:30 HORAS
Modalidad Virtual
INICIO: 09 DE OCTUBRE DE 2026
MARTES Y VIERNES 19:30 A 22:30 HORAS
CURSO A DISTANCIA
Clases virtuales en vivo
DURACION
6 sesiones (18 horas)
INVERSIÓN
S/ 500
CERTIFICADO
Certificado digital expedido por F&M Business School
¿Por que llevar el curso?
Llevar el curso de Gestión del Riesgo de Mercado es fundamental para los profesionales del sector financiero que buscan dominar la volatilidad de las inversiones. En un entorno económico cambiante, este curso brinda las herramientas técnicas necesarias para cuantificar la pérdida máxima potencial mediante métricas estándar como el Value at Risk (VaR). Al aplicar modelos de cálculo y análisis de escenarios históricos, los participantes logran fortalecer la gestión financiera, permitiendo una toma de decisiones fundamentada en datos reales del mercado de renta variable.
Dirigido a
El curso está diseñado para profesionales que gestionan la estabilidad en instituciones como Cajas, Financieras y Cooperativas:
- Funcionarios de Riesgos y Finanzas: Analistas de riesgos (mercado, liquidez o integral) encargados de reportar y gestionar la exposición bajo estándares regulatorios.
- Gestores de Tesorería en Microfinanzas: Responsables de liquidez e inversiones que buscan optimizar portafolios de activos líquidos sin comprometer la solvencia.
- Gerentes y Jefes de Operaciones/Administración: Líderes que necesitan una visión técnica para interpretar reportes de riesgo y decidir sobre la estructura del balance.
¿Que lograre con el curso?
Al finalizar la formación, habrás desarrollado las siguientes competencias:
- Dominio de herramientas cuantitativas: Capacidad para medir y evaluar técnicamente el riesgo de una cartera de acciones.
- Cálculo de métricas clave: Habilidad para calcular el VaR bajo enfoques paramétricos, de simulación histórica y de Montecarlo.
- Validación de modelos: Competencia para realizar Backtesting y complementar las mediciones con Stress Testing para escenarios de crisis.
- Optimización de portafolios: Toma de decisiones fundamentadas para equilibrar el retorno con los límites de riesgo institucionales.
- Análisis de sensibilidad: Aplicación de métricas avanzadas como el VaR Marginal y el Expected Shortfall para entender eventos extremos.
Contenido del curso
SESIÓN 1: FUNDAMENTOS Y VAR PARAMÉTRICO UNIVARIADO
- Definición de riesgos de mercado: interés, cambio, precio y renta variable.
- Concepto de Value at Risk (VaR) y niveles de confianza.
- Cálculo del VaR bajo el método delta-normal: pérdida absoluta vs. relativa.
SESIÓN 2: GESTIÓN DE CARTERAS Y VAR PARAMÉTRICO MULTIVARIADO
- Teoría de Markowitz y desviación estándar de un portafolio.
- Cálculo del VaR para dos o más activos usando correlaciones y volatilidades.
- Uso de notación matricial para carteras complejas.
SESIÓN 3: MÉTODOS DE SIMULACIÓN NO PARAMÉTRICOS
- Diferencias entre métodos paramétricos y no paramétricos.
- Construcción de escenarios basados en rendimientos históricos.
- Procedimiento de cálculo: ordenamiento de datos y determinación de percentiles.
SESIÓN 4: SIMULACIÓN DE MONTECARLO Y PROCESOS ESTOCÁSTICOS
- Introducción al método de Montecarlo y generación de números aleatorios.
- Modelado de precios mediante el movimiento geométrico browniano y modelo de Wiener.
- Generación de sendas de precios y estimación del valor del portafolio.
SESIÓN 5: MÉTRICAS DE SENSIBILIDAD Y VALIDACIÓN DE MODELOS
- VaR Marginal (MVaR): sensibilidad de la cartera y uso del Beta.
- VaR Condicional (CVaR) o Expected Shortfall: qué sucede en el extremo de la distribución.
- Backtesting de modelos.
- Stress Testing: análisis unidimensional y multidimensional para eventos de cola ancha.
SESIÓN 6: VALORACIÓN DE PORTAFOLIOS Y CAPITAL REGULATORIO SBS
- Valorización de Inversiones
- Requerimientos regulatorios SBS.
Docente
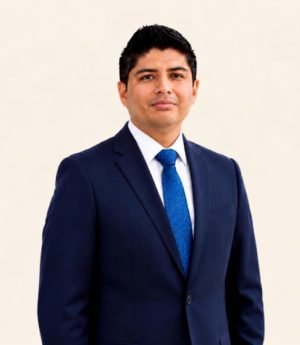
Humberto Vásquez
Economista con más de 10 años de experiencia profesional en el sector financiero y público, especializado en la gestión de Riesgo de Crédito, Mercado, Liquidez y Finanzas Cuantitativas. Actualmente es Jefe de Riesgo de Crédito y Mercado en Vivela.lat, con previa trayectoria en instituciones financieras como Financiera TFC y Caja Trujillo, así como en la SUNAT y el Banco Central de Reserva del Perú (BCRP). Cuenta con un doble grado de maestría: Magíster en Finanzas (ESAN Graduate School of Business) y Máster en Gerencia Bancaria y Financiera (Universitat Pompeu Fabra, España). Además, posee la certificación internacional CQRM (Certified in Quantitative Risk Management) y especializaciones en Mercado de Capitales y Finanzas Cuantitativas Aplicadas.
Certificado a nombre de Finanzas y Microfinanzas Business School
Los participantes que obtengan una nota final mínima de doce (12) recibirán un certificado digital emitido por la Dirección Académica de Finanzas y Microfinanzas Business School. Este documento consignará la calificación alcanzada y contará con una firma digital con validez legal, conforme a la Ley de Firmas y Certificados Digitales (Ley N.º 27269). Asimismo, incluirá un código QR que permitirá verificar su autenticidad y será remitido al correo electrónico registrado durante el proceso de inscripción.
